la utilidad no paga las facturas
Uno de los errores más costosos que observamos en empresas de diversos tamaños es confundir rentabilidad con liquidez. No es raro encontrar negocios que reportan utilidades contables positivas y, sin embargo, no tienen efectivo disponible para pagar proveedores, sueldos o impuestos. En el peor de los casos, esas empresas terminan cerrando pese a tener un estado de resultados que, en apariencia, las mostraba sanas.
El flujo de efectivo es la sangre del negocio. Una empresa puede sobrevivir sin utilidades durante cierto tiempo, pero no puede sobrevivir sin efectivo. Entender la diferencia entre ingresos contables y cobranzas, entre gastos y desembolsos, es la base para anticipar crisis y tomar decisiones financieras responsables.
La diferencia entre utilidad y flujo de efectivo
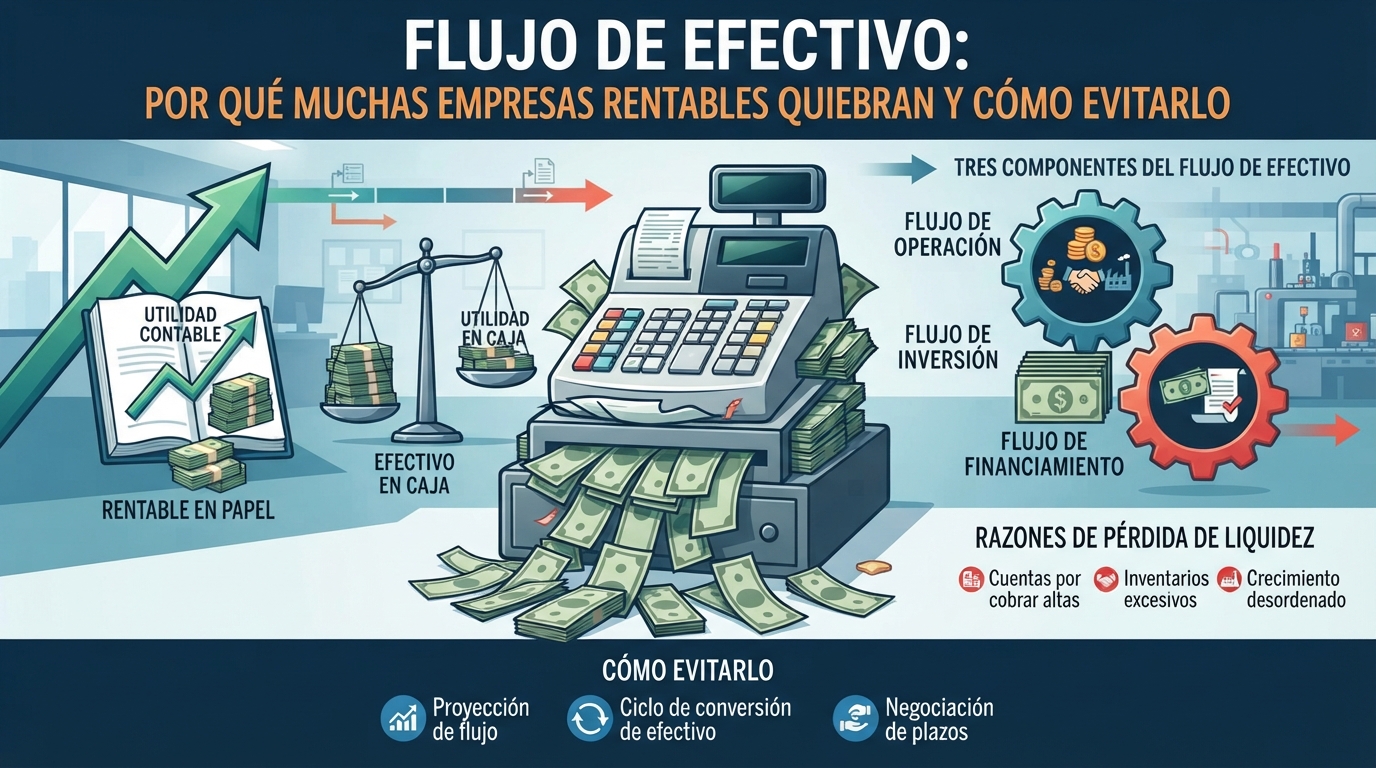
El estado de resultados mide la rentabilidad del ejercicio bajo el criterio de devengado, reconociendo ingresos cuando se gana y gastos cuando se consumen, sin importar si el dinero ya entró o salió. El flujo de efectivo, en cambio, mide los movimientos reales de dinero en un periodo: lo que efectivamente entró y salió de la caja.
Una venta a crédito se registra como ingreso en el momento de facturar, pero el efectivo no se recibe hasta que el cliente pague. Si ese plazo es de 60 o 90 días, mientras tanto la empresa ya ha pagado materiales, salarios, renta e impuestos. Ahí aparece la brecha que puede asfixiar al negocio, aunque las utilidades en papel se vean correctas.
Los tres componentes del flujo de efectivo
El estado de flujo de efectivo se divide en tres actividades fundamentales:
- Flujo de operación: dinero generado o consumido por la actividad principal del negocio. Incluye cobro de clientes, pago a proveedores, salarios, impuestos y otros gastos operativos. Es el componente más importante para evaluar la salud financiera del negocio.
- Flujo de inversión: dinero destinado a la compra o venta de activos, como maquinaria, equipo, inmuebles o inversiones financieras. Las salidas de inversión son esperables cuando la empresa crece, pero deben financiarse de manera sostenible.
- Flujo de financiamiento: dinero proveniente o destinado a préstamos, capital social, pago de dividendos o amortización de deuda. Este flujo financiero indica cómo se está estructurando el pasivo y la capitalización del negocio.
Una empresa rentable contablemente puede tener un flujo de operación negativo si sus clientes pagan tarde y sus inventarios crecen. Si además inverte en activos y debe recurrir a deuda para cubrir su operación, el riesgo financiero se eleva considerablemente.
Razones por las que una empresa rentable pierde liquidez
- Cuentas por cobrar elevadas: ventas a crédito con plazos prolongados o morosidad creciente.
- Inventarios excesivos: dinero inmovilizado en productos que aún no se convierten en ingresos.
- Crecimiento desordenado: más ventas implican más materiales y salarios por pagar antes de cobrar.
- Inversiones mal calendarizadas: compras de activos concentradas en pocos meses.
- Deuda mal gestionada: vencimientos de capital en momentos de baja disponibilidad de caja.
- Distribución prematura de utilidades: retiro de efectivo antes de asegurar la operación.
Cómo anticipar y evitar problemas de flujo de efectivo
El primer paso es proyectar el flujo de efectivo periódicamente. Una proyección mensual, o semanal en momentos críticos, permite ver con anticipación si habrá déficit de caja y tomar medidas a tiempo: negociar mejores plazos con proveedores, acelerar cobranzas, solicitar líneas de crédito preventivas o postergar inversiones no urgentes.
También es útil monitorear indicadores como el ciclo de conversión de efectivo, que mide el tiempo que transcurre desde que la empresa invierte en materias primas hasta que recibe el pago de sus clientes. Mientras más corto sea ese ciclo, más líquida es la operación.
Ventajas clave de gestionar el flujo de efectivo
- Prevención de crisis de liquidez: anticipación de deficits antes de que se vuelvan críticos.
- Toma de decisiones oportunas: saber cuándo invertir, cuándo esperar y cuándo financiar.
- Negociación mejorada: plazos con proveedores y clientes basados en la realidad de caja.
- Menor dependencia de financiamiento forzoso: evitar deuda de emergencia a costos altos.
- Mayor tranquilidad operativa: cumplir con obligaciones sin sorpresas de liquidez.
La utilidad contable es un indicador valioso, pero no garantiza la supervivencia del negocio. El flujo de efectivo es lo que realmente permite pagar obligaciones, invertir y crecer de manera sostenible. Empresas que no separan claramente el análisis de rentabilidad del análisis de liquidez toman decisiones con riesgos ocultos y, con frecuencia, descubren el problema cuando ya es tarde.
Si tu empresa muestra utilidades pero constantemente enfrenta problemas de caja, o si deseas implementar un sistema de proyección de flujo de efectivo, podemos ayudarte a diagnosticar el origen de la brecha y estructurar un plan de mejora financiera.