entender el costo antes de decidir
Uno de los primeros conceptos que todo empresario, gerente o contador debe dominar es la diferencia entre costos fijos y costos variables. Aunque parece una clasificación básica, su correcta aplicación tiene un impacto directo en la toma de decisiones operativas, en la fijación de precios y en la evaluación de la rentabilidad real del negocio. En nuestra experiencia asesorando empresas, muchos problemas de liquidez y márgenes inesperados se originan en confundir unos con otros o en no proyectar su comportamiento ante cambios en el volumen de operación.
Saber cómo se mueven los costos ante aumentos o disminuciones en la producción o las ventas nos permite calcinar el punto de equilibrio, fijar metas de ventas realistas y decidir con mayor seguridad si un nuevo contrato, un nuevo producto o una inversión adicional realmente genera valor.
Definición de costos fijos
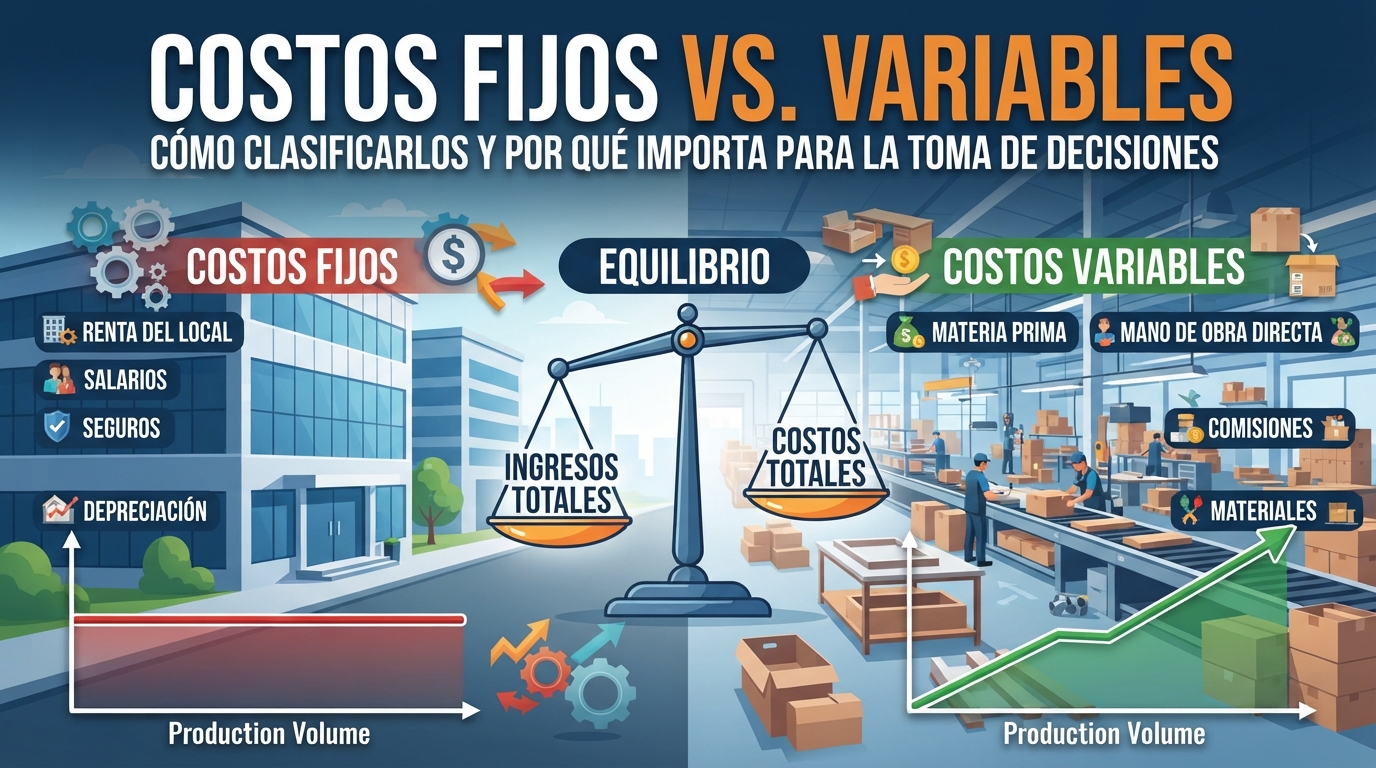
Los costos fijos son aquellos que permanecen constantes en un rango relevante de actividad, sin importar si la empresa produce o vende más o menos en el corto plazo. Son independientes del volumen de producción o de ventas. Los ejemplos más comunes incluyen la renta del local, los salarios de personal administrativo, los seguros, la depreciación de activos, los honorarios de servicios profesionales y ciertos impuestos prediales.
La clave de los costos fijos no es que nunca cambien, sino que no varían directamente con el nivel de actividad. Una renta mensual es la misma si se venden mil o diez mil unidades, siempre y cuando no se requiera un segundo local. Lo importante es reconocer que los costos fijos representan un compromiso financiero recurrente que la empresa debe cubrir, aun en temporadas de bajas ventas.
Definición de costos variables
Los costos variables, por el contrario, cambian en función del volumen de actividad. Cuanto más se produce o se vende, mayores son estos costos. A mayor escala, mayores materias primas, más mano de obra de producción, más empaques, más comisiones por ventas, más logística y, en general, más insumos directamente vinculados al producto o servicio ofrecido.
En una fábrica de muebles, por ejemplo, la madera, los herrajes, la pintura y la mano de obra directa son claramente variables: si no se producen mesas, no se consumen. En un negocio de servicios, las horas facturables del personal contratado por proyecto suelen comportarse como costos variables.
Costos semivariables: una realidad frecuente
No todos los costos son puramente fijos o puramente variables. Existen los costos semivariables, también llamados mixtos, que tienen una componente fija y otra variable. Un ejemplo clásico es la factura de electricidad: existe una cuota base (fija) y un consumo adicional que depende del nivel de producción (variable). Otro ejemplo son los salarios mixtos, con una parte fija y comisiones sobre ventas.
Para efectos de análisis, es conveniente separar estas componentes, lo cual requiere juicio profesional y análisis histórico. La precisión en esta separación es crítica porque afecta directamente el cálculo del punto de equilibrio y la sensibilidad del negocio ante cambios de volumen.
Punto de equilibrio: la utilidad de esta clasificación
Una de las aplicaciones más directas de la separación de costos fijos y variables es el cálculo del punto de equilibrio, aquel nivel de ventas donde los ingresos totales igualan a los costos totales y la utilidad es cero. La fórmula es:
Punto de equilibrio en unidades = Costos fijos totales / (Precio de venta unitario – Costo variable unitario)
Este indicador permite responder preguntas concretas: ¿cuántas unidades debo vender para cubrir mis gastos? ¿cuál es el mínimo facturación mensual que necesito para no perder dinero? Un negocio con altos costos fijos requiere un volumen mínimo de ventas alto para ser rentable, mientras que uno con costos variables predominantes es más flexible en niveles bajos, pero menos escalable en márgenes.
Ventajas clave de una correcta clasificación de costos
- Mejor fijación de precios: conocer el costo variable unitario permite calcular el margen mínimo necesario.
- Planeación de utilidades: se proyectan resultados ante distintos escenarios de ventas.
- Toma de decisiones informada: evaluar contratos, descuentos especiales o temporadas de promoción.
- Control del apalancamiento operativo: entender el riesgo de altos costos fijos ante caídas de ventas.
- Optimización de costos: identificar oportunidades de convertir costos fijos en variables, o viceversa.
La clasificación de costos en fijos y variables no es un ejercicio contable retórico: es una herramienta de gestión. Quien domina esta distinción puede anticipar el efecto de un cambio en el volumen de operaciones, decidir si un proyecto es rentable y detectar a tiempo cuando el modelo de costos del negocio se ha vuelto demasiado rígido o demasiado dependiente del volumen. Cada empresa, según su actividad y estructura de gastos, requiere un análisis específico de su composición de costos.
Si necesitas revisar la estructura de costos de tu empresa, calcular tu punto de equilibrio o entender el impacto de una decisión operativa en tu rentabilidad, podemos apoyarte con un análisis contable y financiero a la medida.